
广东拓斯达科技股份有限公司(简称“拓斯达”)近日向香港联合交易所递交招股书,拟冲刺“A+H”双上市平台。拓斯达已于2017年2月9日在A股挂牌上市正规配资线上炒股门户,截至1月20日收盘,其A股股票(300607)报33.34元/股,对应市值159.02亿元。
全栈式技术布局,构筑智能装备生态体系
招股书显示,拓斯达成立于2007年,目前已在机器人核心零部件、机器人本体、自动化应用系统领域实现全链条自主布局,系广东省智能机器人产业链的「链主」企业。据弗若斯特沙利文数据,2024年,拓斯达以轻负载工业机器人出货量、轻工业领域工业机器人出货量计,均位居中国内地工业机器人解决方案市场首位。
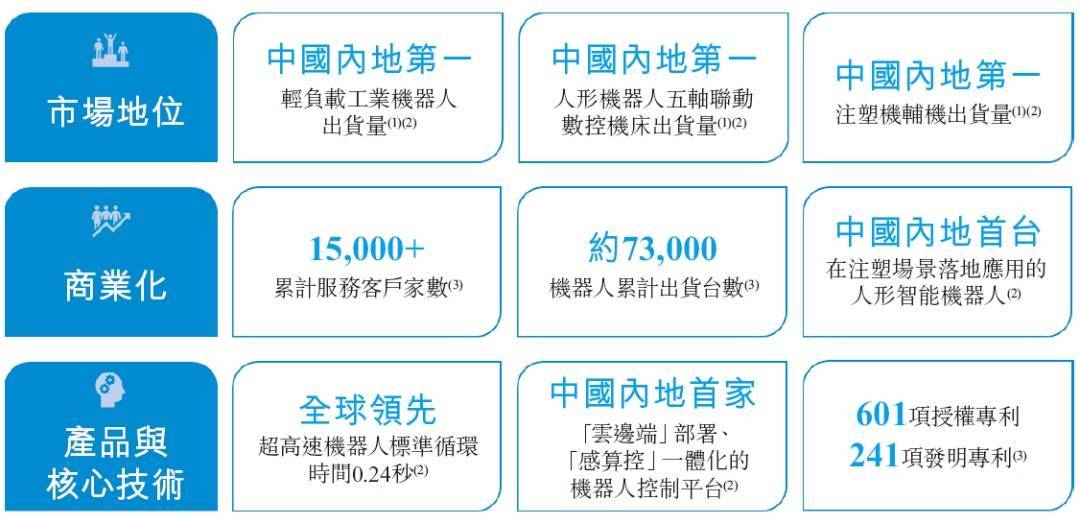
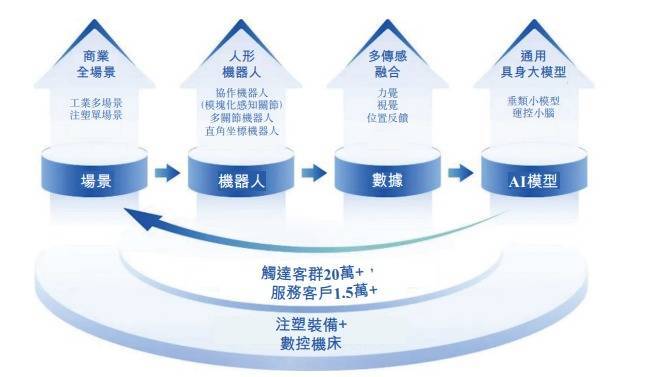
公司以工业机器人与自动化应用系统为核心业务,同步布局数控机床、注塑装备板块,形成覆盖塑料与金属加工全场景的智能装备矩阵。在具身智能领域,拓斯达推出中国内地首款注塑场景智能人形机器人“小拓”,其四足机器人“星仔”可承担自主巡检、森林消防等复杂任务,目前已在多行业实现落地应用。核心技术层面,公司自主研发的X5机器人控制平台,系中国内地首个具备云边端部署及感算控一体化能力的智能机器人控制平台;依托601项授权专利及占员工总数约40%的研发团队,拓斯达构建起坚实的技术壁垒。
市场覆盖方面,截至2025年9月30日,拓斯达已触达超20万名潜在客户,累计服务客户逾1.5万家,客户群体涵盖伯恩光学、立讯精密、富士康等知名企业,同时成为逾20家《财富》世界500强公司的供应商。全球化布局成效逐步显现,海外销售网络已覆盖50多个国家及地区,2023年至2025年前三季度,海外收益占比从11.0%攀升至25.0%,增长态势强劲。
业绩波动中优化转型,2025年前三季度重拾盈利
招股书披露的财务数据显示,拓斯达近年业绩处于波动调整阶段。2023年、2024年及2025年前三季度,公司营业收入分别为45.53亿元、28.72亿元及16.88亿元;对应期间溢利(亏损)分别为1.06亿元、-2.39亿元及4729万元;毛利率分别为17.6%、14.6%及28.3%,2025年前三季度毛利率实现显著回升。
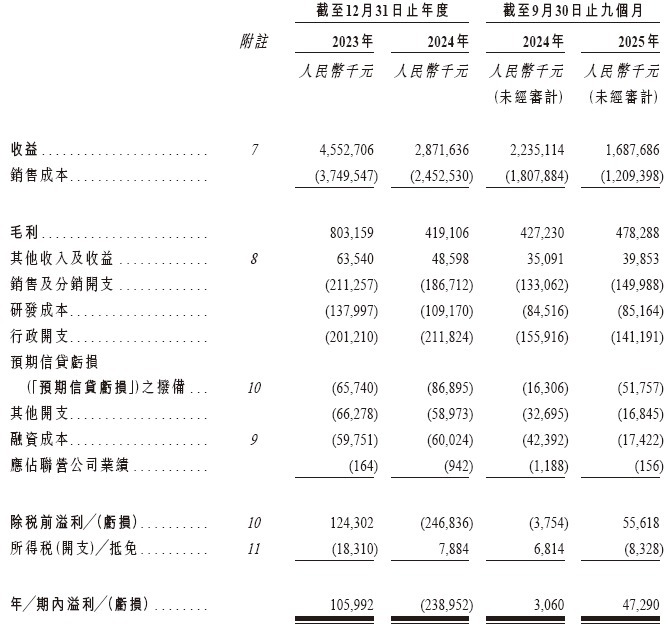
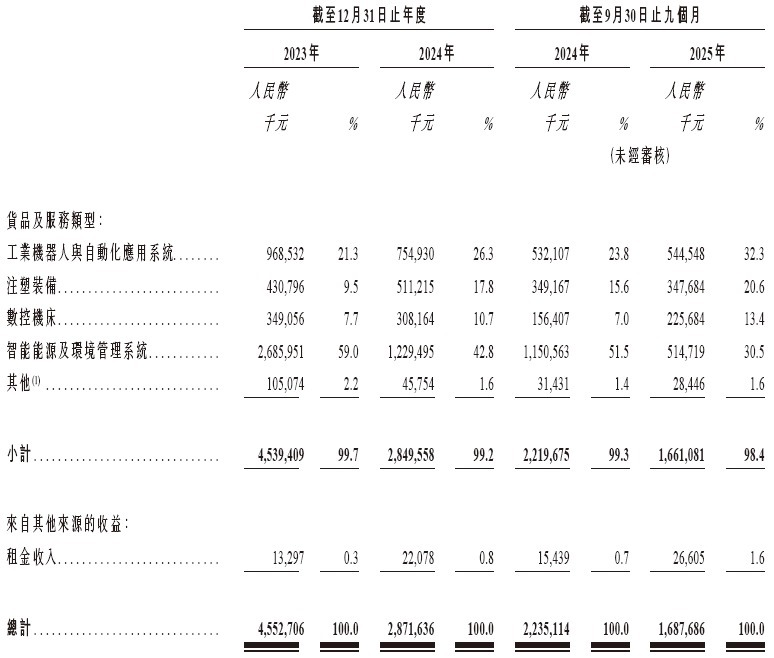
业绩波动主要受业务结构调整影响。期间,智能能源及环境管理系统业务收益占比从2023年的59.0%降至2025年前三季度的30.5%,而核心业务工业机器人与自动化应用系统占比则从21.3%提升至32.3%,业务结构持续优化。截至2025年9月30日,公司资产总额达60.51亿元,现金及现金等价物为7.8亿元,流动性状况良好。
瞄准高增长赛道,募资加码核心布局
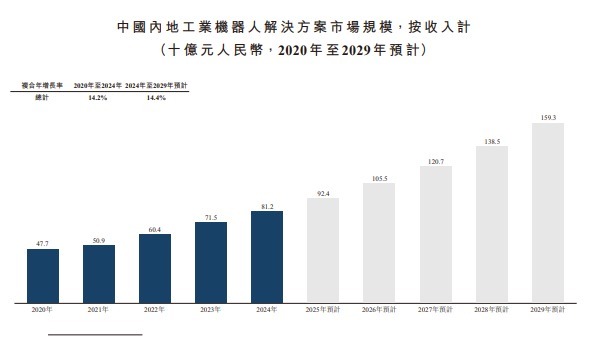
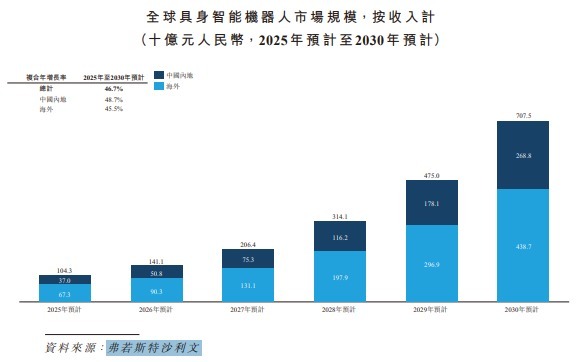
此次赴港上市,拓斯达聚焦智能装备与具身智能这两大快速增长的赛道。据弗若斯特沙利文预测,中国内地工业机器人解决方案市场规模预计2029年将达1593亿元,2024年至2029年复合年增长率为14.4%;全球具身智能机器人市场规模将从2025年的1043亿元增长至2030年的7075亿元,复合年增长率46.7%,其中中国内地市场占比将达38.0%。
关于募资用途正规配资线上炒股门户,拓斯达计划将所得资金用于具身智能技术研发、销售服务网络扩张、战略投资及产业生态建设、偿还银行贷款及补充营运资金等方面。此次A+H上市完成后,公司将进一步拓宽融资渠道,提升全球品牌影响力,为其在智能装备赛道的持续发展注入动力。
辉煌优配配资提示:文章来自网络,不代表本站观点。